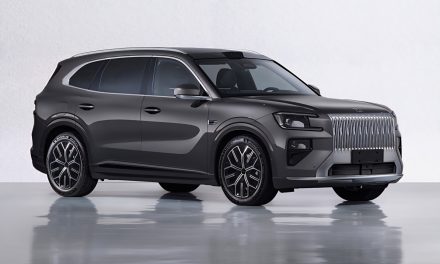

BYD mischt mit mit einem Anteil von 14,7% ganz vorne mit.
Bild-Quelle: BYD
China dominiert den Batteriemarkt: CATL und BYD kontrollieren die Hälfte
Die Rangliste der weltgrößten Batteriehersteller zeigt, wie sehr China die Schlüsseltechnologie des Elektroautos beherrscht. Von Januar bis Juli 2026 wurden weltweit 725,2 Gigawattstunden (GWh) an E-Auto-Batterien verbaut, ein Plus von 20,4 Prozent. Marktführer CATL kam auf 289,6 GWh und einen Anteil von 39,9 Prozent (nach 38,0 Prozent im Vorjahr) – nahe an der 40-Prozent-Marke. Der Zweitplatzierte BYD verbaute 106,7 GWh, verlor aber Anteile: 14,7 Prozent nach 16,9 Prozent.
Zusammen kommen CATL und BYD auf 54,6 Prozent – mehr als die Hälfte des Weltmarktes. Zählt man die übrigen chinesischen Anbieter hinzu (CALB, Gotion, EVE, Rept Battero), halten sieben China-Konzerne in den Top 10 zusammen rund 73 Prozent. Die einzigen nicht-chinesischen Anbieter der Spitzengruppe – Südkoreas LG Energy Solution und SK On sowie Japans Panasonic – verloren dagegen an Boden: Ihr kombinierter Anteil sank von 17,7 auf 15 Prozent. Als Gründe gelten Chinas Größenvorteil, die günstige LFP-Technik und schnelle Produktzyklen.
Für Europa ist eine Regionalzahl aufschlussreich: Hier wuchs die verbaute Batteriemenge um 29,3 Prozent – der Kontinent ist ein Wachstumsmarkt. Nur wird dieses Wachstum überwiegend von chinesischen Zellen getragen. Denn nach dem Scheitern europäischer Champions wie Northvolt fehlt der EU ein eigener Batterie-Riese; CATL beliefert zahlreiche europäische Hersteller und baut Werke in Thüringen und Ungarn, BYD steckt seine Zellen in die eigenen Europa-Modelle.
| Zeitraum | Januar–Juli 2026 (SNE Research) |
|---|---|
| Weltmarkt gesamt | 725,2 GWh (+20,4 %) |
| CATL (China) | 289,6 GWh, 39,9 % (+26,6 %) |
| BYD (China) | 106,7 GWh, 14,7 % (Vorjahr 16,9 %) |
| CATL + BYD zusammen | 54,6 % |
| LG Energy Solution (Südkorea) | 60,3 GWh, 8,3 % |
| CALB / Gotion / EVE (China) | 5,1 % / 4,7 % / 3,5 % |
| 7 China-Hersteller in Top 10 | zusammen rund 73 % |
| Batterie-Wachstum Europa | +29,3 % |
Die Daten stammen vom Marktforscher SNE Research. Diese Einordnung ist eine journalistische Analyse und keine Anlageberatung.
Was das für den deutschen Markt bedeutet
Für Deutschland ist die Zahlenreihe ein unbequemer Befund. Die Batterie macht einen erheblichen Teil des Werts eines Elektroautos aus – und genau hier sind Europas Hersteller auf China angewiesen. Ob VW, Mercedes oder BMW: Kaum ein europäisches Elektroauto fährt ohne Zellen oder Zelltechnik aus China oder von den wenigen verbliebenen koreanischen Anbietern. Ein eigener europäischer Batterie-Champion fehlt, seit Northvolt gescheitert ist.
Immerhin hat die Abhängigkeit zwei Seiten. Chinesische Hersteller bauen zunehmend in Europa: CATL fertigt in Thüringen und errichtet ein großes Werk in Ungarn, weitere Anbieter folgen. Das schafft Arbeitsplätze und verkürzt Lieferwege – macht Europa aber nicht unabhängiger, sondern verlagert die Abhängigkeit nur auf europäischen Boden. Für deutsche Käufer bedeutet die China-Dominanz vor allem eines: Die günstigen, in Masse produzierten LFP-Zellen sind ein wesentlicher Grund, warum China-Elektroautos so preiswert sein können – ein Vorteil, den europäische Hersteller schwer kontern können.
Wer die Batterie beherrscht, beherrscht das Elektroauto – und diese Schlacht ist weitgehend entschieden. China kontrolliert rund drei Viertel des Weltmarktes, angeführt von einem CATL, das allein auf 40 Prozent zusteuert. Europas Antwort, eine eigene Zellfertigung, ist bislang gescheitert; was bleibt, ist die Ansiedlung chinesischer Werke auf europäischem Boden. Für die Wettbewerbsfähigkeit der deutschen Autoindustrie ist die Batterie damit die vielleicht kritischste Abhängigkeit. Diese Einordnung ist keine Anlageberatung.
Mach ChinaElektro.de zu deiner bevorzugten Quelle auf Google – so siehst du unsere Berichte zu chinesischen E-Autos häufiger in den Schlagzeilen.