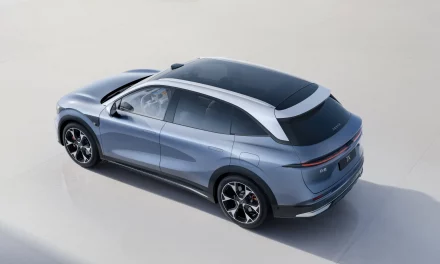

Im August kamen BYD, Chery, Geely, Leapmotor und SAIC (MG) zusammen auf 10,8 % EU-Marktanteil.
Bild-Quelle: BYD
China-Marken erreichen 10,8 Prozent Marktanteil in der EU
Die chinesischen Autohersteller bauen ihre Position in Europa weiter aus. Im August kamen die Marken BYD, Chery, Geely, Leapmotor und SAIC (mit MG) zusammen auf einen Marktanteil von 10,8 Prozent in der Europäischen Union – ein Plus von gut vier Prozentpunkten gegenüber dem Vorjahresmonat. Das geht aus den Zahlen des europäischen Herstellerverbandes ACEA hervor. Von Januar bis August verkauften die China-Marken rund 725.000 Elektro- und Hybridautos und erreichten damit einen Marktanteil von 9,6 Prozent – zwei Drittel mehr als im gleichen Zeitraum 2025. Der Gesamtmarkt legte im selben Zeitraum nur um 5,3 Prozent auf 7,55 Millionen Pkw zu.
Der Kontrast zu den heimischen Herstellern ist deutlich: Die deutschen Autobauer steigerten ihre Auslieferungen im Jahresverlauf nur um 2,6 Prozent auf 3,1 Millionen Fahrzeuge – sie wachsen also langsamer als der Markt und verlieren relativ an Boden. Innerhalb der China-Gruppe hat sich das Kräfteverhältnis verschoben: BYD führt die Rangliste nach acht Monaten mit rund 232.600 Fahrzeugen in Europa an, gefolgt von der Chery-Gruppe (mit Omoda, Jaecoo, Jetour) und SAIC (MG), das seine langjährige Spitzenposition abgeben musste.
Getrieben wird der Vormarsch von zwei Trends. Erstens dem Boom bei Elektroautos, deren EU-Anteil kräftig steigt – ein Feld, auf dem die China-Marken besonders stark sind. Zweitens der gezielten Ausweichbewegung auf Hybride: Weil der EU-Sonderzoll nur reine Elektroautos trifft, bringen die chinesischen Hersteller verstärkt Plug-in- und Vollhybride nach Europa. Genau diese Lücke will die EU nun schließen und hat China zu einer freiwilligen Begrenzung der Hybrid-Exporte aufgefordert.
| EU-Marktanteil China-Marken (August) | 10,8 % (+ gut 4 Prozentpunkte z. Vorjahr) |
|---|---|
| Beteiligte Marken | BYD, Chery, Geely, Leapmotor, SAIC (MG) |
| Verkäufe Jan.–Aug. | ~725.000 Elektro- und Hybridautos (Anteil 9,6 %) |
| Wachstum | zwei Drittel mehr als 2025 |
| Gesamtmarkt EU | 7,55 Mio. Pkw (+5,3 %) |
| Deutsche Hersteller | 3,1 Mio. Fahrzeuge (nur +2,6 %) |
| Führend (Europa, 8 Monate) | BYD (~232.600), vor Chery und SAIC/MG |
| Quelle | Herstellerverband ACEA |
Die Daten stammen vom Herstellerverband ACEA. Kleinere China-Marken wie Nio oder Xpeng liegen unter der Ausweis-Schwelle und sind in den Einzelzahlen nicht enthalten. Diese Einordnung ist eine journalistische Analyse und keine Anlageberatung.
Was das für den deutschen Markt bedeutet
Die Zahlen sind ein Weckruf für die deutsche Industrie – und für Deutschland als Markt hochrelevant. Dass fünf China-Konzerne inzwischen mehr als jeden zehnten Neuwagen in der EU stellen, während die deutschen Hersteller nur langsam wachsen, zeigt die Wucht der Verschiebung. Besonders im wichtigen Elektrosegment und bei bezahlbaren Modellen sind die China-Marken stark – genau dort, wo deutsche Käufer preisbewusst kaufen. Für Verbraucher bedeutet das mehr Auswahl und Preisdruck; für die heimischen Hersteller wächst die Konkurrenz im eigenen Kernmarkt.
Bemerkenswert ist die Doppelstrategie hinter dem Wachstum: reine Elektroautos dort, wo sie sich lohnen, und Hybride überall, wo der EU-Zoll die Elektroautos verteuert. Genau deshalb hat Brüssel China zuletzt aufgefordert, seine Hybrid-Exporte freiwillig zu begrenzen – andernfalls drohen Zölle auch auf Hybride. Für deutsche Käufer ist das die entscheidende Variable: Kommen Hybrid-Zölle, dürften die günstigen China-Modelle teurer werden. Bis dahin aber gilt: Der Marktanteil der chinesischen Marken wächst schneller, als die Politik reagieren kann.
Die 10,8 Prozent im August sind kein Ausreißer, sondern die Fortsetzung eines klaren Trends: Vor einem Jahr lag der Anteil der China-Marken in der EU noch bei rund einem Drittel weniger. Der Vormarsch speist sich aus günstigen Preisen, starkem Elektro- und Hybridangebot und einem wachsenden Händlernetz. Für die deutsche Industrie ist die eigentliche Alarmzahl nicht der China-Anteil, sondern das eigene magere Wachstum von 2,6 Prozent. Diese Einordnung ist keine Anlageberatung.
Mach ChinaElektro.de zu deiner bevorzugten Quelle auf Google – so siehst du unsere Berichte zu chinesischen E-Autos häufiger in den Schlagzeilen.